연봉 실수령액 계산기
연봉 계약서의 금액이 실제 통장에 얼마로 들어오는지 계산합니다. 4대보험은 4대사회보험 정보연계센터 공식 모의계산과 같은 방식(2026년 요율, 10원 미만 절사)으로, 소득세는 국세청 근로소득 간이세액표(소득세법 시행령 별표2)를 그대로 적용했습니다.
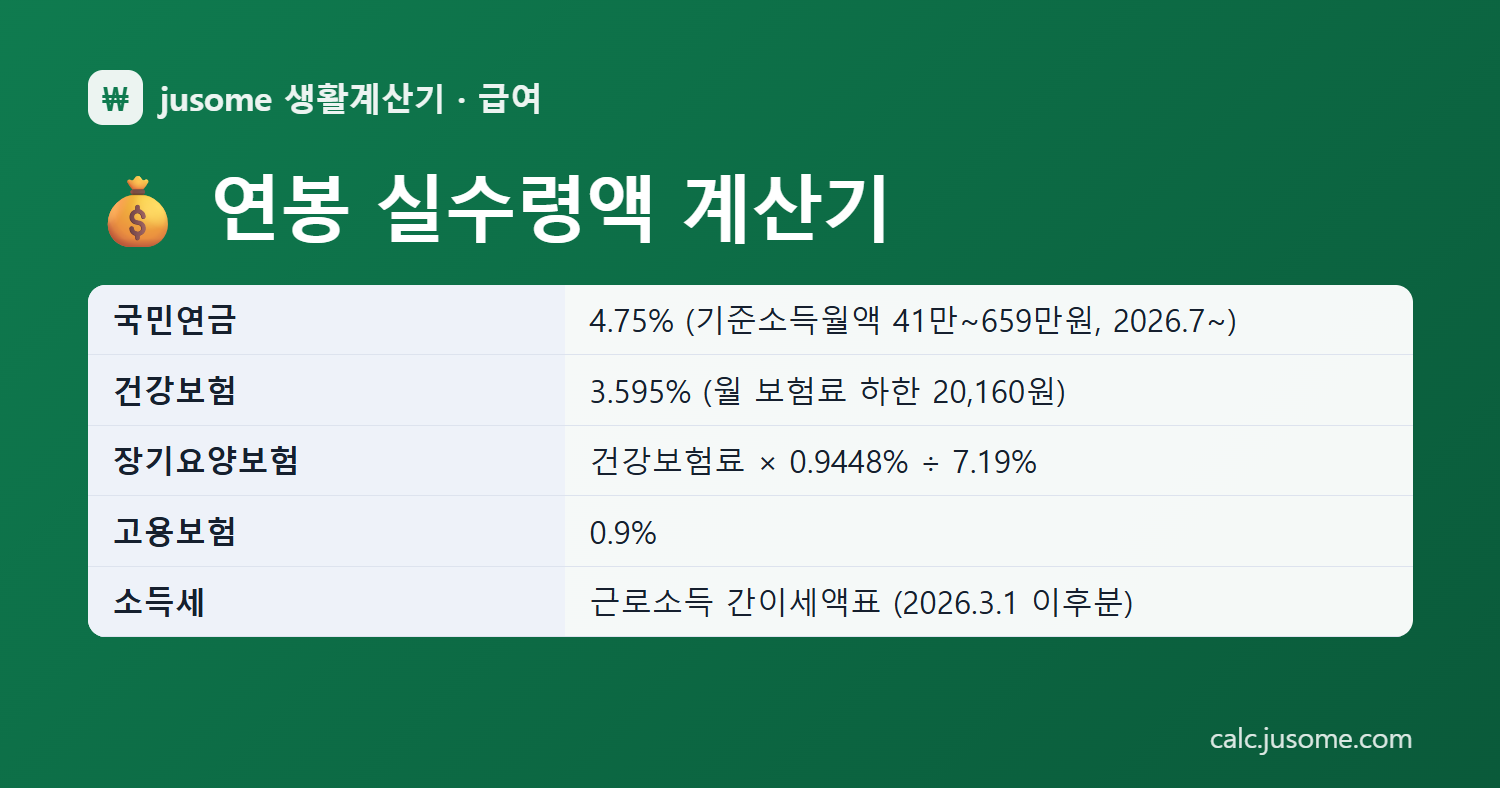
| 국민연금 | 4.75% (기준소득월액 41만~659만원, 2026.7~) |
|---|---|
| 건강보험 | 3.595% (월 보험료 하한 20,160원) |
| 장기요양보험 | 건강보험료 × 0.9448% ÷ 7.19% |
| 고용보험 | 0.9% |
| 소득세 | 근로소득 간이세액표 (2026.3.1 이후분) |
| 지방소득세 | 소득세의 10% |
계산 결과
사용 방법
- 연봉에 근로계약서의 세전 연봉을 넣습니다. 성과급처럼 해마다 달라지는 돈은 빼고 넣는 편이 매달 실수령액에 가깝습니다.
- 월 비과세액을 넣습니다. 식대는 월 20만원까지 비과세이며, 급여명세서의 비과세 항목 합계를 넣으면 가장 정확합니다.
- 연봉에 퇴직금이 포함됐는지 고릅니다. 포함이면 연봉을 13으로 나눠 월급을 계산합니다.
- 공제대상 가족 수(본인 포함)와 8세 이상 20세 이하 자녀 수를 고릅니다. 결과에서 항목별 공제액과 월·연 실수령액을 확인합니다.
2026년 4대보험 근로자 부담률
| 항목 | 근로자 부담 | 기준 |
|---|---|---|
| 국민연금 | 4.75% | 보험료율 9.5%의 절반. 기준소득월액 2026년 1~6월 40만~637만원, 7~12월 41만~659만원 |
| 건강보험 | 3.595% | 보험료율 7.19%의 절반. 월 보험료(노사 합계) 하한 20,160원·상한 9,183,480원 |
| 장기요양보험 | 건강보험료 × 0.9448% ÷ 7.19% | 건강보험료의 약 13.14%, 보수월액 대비 약 0.4724% |
| 고용보험 | 0.9% | 실업급여 보험료 |
보험료는 비과세 수당(식대 등)을 뺀 금액을 기준으로 계산합니다. 국민연금은 소득월액에서 천원 미만을 버린 기준소득월액으로 계산하고 상한이 있어서 월 659만원이 넘는 소득에는 더 붙지 않습니다. 보험료는 모두 10원 미만을 버립니다. 이 계산기의 4대보험 금액은 4대사회보험 정보연계센터 공식 모의계산(2026년 기준)과 같은 결과가 나오도록 맞추었습니다.
소득세는 간이세액표로 뗀다
회사는 매달 국세청 근로소득 간이세액표(소득세법 시행령 별표2)에 따라 소득세를 미리 뗍니다. 월 급여(비과세 제외)와 공제대상 가족 수로 표에서 세액을 찾고, 8세 이상 20세 이하 자녀가 있으면 1명 20,830원, 2명 45,830원, 3명부터는 1명당 33,330원씩 더 뺍니다(2026년 2월 27일 개정 별표2, 2026년 3월 1일 이후 원천징수분). 지방소득세는 소득세의 10%입니다.
국세청 '근로소득' 안내 페이지에는 2026년 10월 28일 확인 기준으로 개정 전 자녀 공제액(1명 12,500원, 2명 29,160원, 3명부터 1명당 25,000원)이 남아 있습니다. 실제 원천징수는 현행 소득세법 시행령 별표2를 따르므로 이 계산기도 별표2 금액을 적용합니다.
예: 월 급여 300만원(비과세 제외), 본인 1명 → 소득세 74,350원, 지방소득세 7,430원.
연봉별 월 실수령액 (예시)
아래는 비과세 식대 20만원, 본인 1명, 자녀 없음, 퇴직금 별도 조건의 계산 예시입니다. 내 조건으로는 위 계산기에 직접 넣어 보세요.
| 연봉 | 월 공제 합계 | 월 실수령액 |
|---|---|---|
| 24,000,000원 | 191,530원 | 1,808,470원 |
| 30,000,000원 | 255,560원 | 2,244,440원 |
| 35,000,000원 | 317,950원 | 2,598,716원 |
| 40,000,000원 | 397,520원 | 2,935,813원 |
| 45,000,000원 | 490,270원 | 3,259,730원 |
| 50,000,000원 | 595,080원 | 3,571,586원 |
| 60,000,000원 | 804,590원 | 4,195,410원 |
| 70,000,000원 | 1,012,030원 | 4,821,303원 |
| 80,000,000원 | 1,299,580원 | 5,367,086원 |
| 1억원 | 1,802,410원 | 6,530,923원 |
계산 결과가 급여명세서와 다른 이유
- 비과세 수당: 식대 외에 자가운전보조금, 출산·보육수당 등 비과세 항목이 있으면 세금과 보험료가 줄어듭니다.
- 보험료 기준 시점: 국민연금은 전년도 소득 기준으로, 건강보험은 당해 보수 기준으로 매기는 등 반영 시점이 다릅니다.
- 원천징수 비율 선택: 근로자는 간이세액의 80%·100%·120% 중에서 고를 수 있습니다. 이 계산기는 100% 기준입니다.
- 연말정산: 매달 뗀 세금은 '미리 낸 세금'이라 다음 해 2월 연말정산에서 정산됩니다.
상황별 계산 예시
아래 숫자는 위 계산기와 같은 계산식으로 산출한 값입니다. 입력 조건만 바꿔 계산기에 그대로 넣으면 같은 결과가 나옵니다.
연봉 3,000만원 사회초년생 (본인 1명, 식대 20만원)
퇴직금 별도, 자녀 없음 조건입니다.
| 월 급여 (세전) | 2,500,000원 |
|---|---|
| 4대보험 합계 | 223,490원 (연금 109,250 · 건강 82,680 · 요양 10,860 · 고용 20,700) |
| 소득세 + 지방소득세 | 29,160원 + 2,910원 |
| 월 실수령액 | 2,244,440원 (224만 4,440원) |
연봉 5,500만원, 배우자와 자녀 2명(가족 4명, 8~20세 자녀 2명)
같은 연봉이라도 공제대상 가족이 많으면 매달 떼는 소득세가 줄어듭니다.
| 월 급여 (세전) | 4,583,333원 |
|---|---|
| 4대보험 합계 | 425,910원 (연금 208,190 · 건강 157,580 · 요양 20,700 · 고용 39,440) |
| 소득세 + 지방소득세 | 91,470원 + 9,140원 |
| 월 실수령액 | 4,056,813원 (405만 6,813원) |
본인 1명으로 계산하면 월 실수령액은 3,886,073원으로, 가족 공제 덕분에 매달 170,740원이 더 들어옵니다.
연봉 4,200만원, 퇴직금 포함 계약과 별도 계약 비교
퇴직금 포함 연봉은 13으로 나누므로 같은 연봉이라도 월급이 작아집니다.
| 퇴직금 별도 (÷12) 월급 / 실수령액 | 3,500,000원 / 3,066,300원 |
|---|---|
| 퇴직금 포함 (÷13) 월급 / 실수령액 | 3,230,769원 / 2,852,659원 |
| 월 실수령액 차이 | 213,641원 |
퇴직금 포함 계약이라면 퇴직금을 언제 어떤 방식으로 받는지 계약서로 확인하고, 법정 금액은 퇴직금 계산기로 비교해 보세요.
주의할 점과 한계
- 매달 떼는 세금은 예상치: 간이세액표는 1년 세금을 미리 나눠 내는 표입니다. 실제 연간 세금은 다음 해 연말정산에서 신용카드·보험료·의료비 등 공제를 반영해 확정됩니다.
- 보험료 기준 소득: 계산기는 이번 달 급여로 보험료를 계산하지만, 실제 국민연금·건강보험은 신고된 보수월액을 기준으로 부과하고 나중에 정산합니다. 입사 첫해나 연봉이 크게 바뀐 해에는 차이가 날 수 있습니다.
- 근로소득만 가정: 다른 소득이 있거나 소득세 감면을 받는다면 실제 원천징수액은 달라집니다.
- 요율 기준일: 2026년 국민연금 9.5%(근로자 4.75%), 건강보험 근로자 3.595%, 장기요양보험 건강보험료 × 0.9448% ÷ 7.19%, 고용보험 0.9%를 적용했습니다. 국민연금 상·하한은 매년 7월 바뀌므로 적용 시기를 골라 주세요. ‘연 실수령액(×12)’은 이번 달 금액을 12배한 값입니다.
- 가입 제외·감면 미반영: 초단시간 근로자나 60세 이상 등 국민연금 가입 제외, 두루누리 지원, 중소기업 취업청년 소득세 감면 등은 반영하지 않았습니다.
- 결과는 참고용 추정치이며 세무 자문이 아닙니다. 정확한 금액은 회사 급여명세서와 홈택스 간이세액표 조회로 확인하세요.
월 실수령액을 알았다면 대출을 알아볼 때 월 상환액이 감당 가능한지, 아르바이트라면 주휴수당 포함 월급을 함께 비교해 보세요.
다음으로 확인할 계산
퇴사를 앞두고 있다면 퇴직금도 확인하세요. 시급 아르바이트라면 주휴수당 계산이 더 정확합니다.
자주 묻는 질문
연봉 4천만원 실수령액은 얼마인가요?
비과세 식대 20만원, 본인 1명 기준으로 위 표와 계산기에 나온 금액이 2026년 기준 월 실수령액입니다. 부양가족이 많을수록 소득세가 줄어 실수령액이 늘어납니다.
공제대상 가족 수는 어떻게 세나요?
본인을 포함해 기본공제 대상인 배우자, 부양가족(소득 요건 충족) 수를 셉니다. 8세 이상 20세 이하 자녀도 가족 수에 포함하고, 자녀 수 칸에 따로 한 번 더 입력합니다.
퇴직금 포함 연봉이면 왜 13으로 나누나요?
퇴직금이 연봉에 포함된 계약은 1년치 퇴직금(약 한 달 치)을 빼고 남은 금액을 12개월로 나눠 받는 구조라 연봉 ÷ 13이 월급이 됩니다.
2027년에는 달라지나요?
국민연금 보험료율은 2025년 개정 국민연금법에 따라 2026년 9.5%에서 매년 0.5%p씩 올라 2033년 13%가 됩니다. 직장인은 절반을 내므로 2027년에는 근로자 부담이 5%로 오릅니다. 건강보험 등 다른 요율은 확정 고시가 나오면 이 계산기에 반영합니다.
월급에서 떼는 소득세를 줄일 수 있나요?
근로자는 간이세액표 세액의 80%·100%·120% 중 하나를 고를 수 있고, 회사에 소득세 원천징수세액 조정신청서를 내면 됩니다. 80%를 고르면 매달 실수령액은 늘지만 연말정산 때 돌려받는 돈이 줄거나 더 낼 수 있습니다. 총 세금이 줄어드는 것은 아닙니다.
출처와 기준
- 소득세법 시행령 [별표2] 근로소득 간이세액표 (2026.2.27 개정, 2026.3.1 이후 원천징수분 · 자녀 1명 20,830원, 2명 45,830원, 3명 이상 1명당 33,330원 추가)
- 국민연금공단 기준소득월액 상·하한 (보건복지부고시 제2026-31호)
- 국민연금공단 연금개혁 Q&A (보험료율 2026년 9.5%, 매년 0.5%p 인상)
- 보건복지부 보도자료: 2026년도 장기요양보험료율 0.9448% (건강보험료 대비 13.14%, 2025.11.4)
- 보건복지부 보도자료: 2026년 건강보험료율 7.19%로 결정 (건강보험정책심의위원회, 2025.8.28)
- 고용보험 보험료율 (고용산재보험료징수법 시행령 제12조)
- 4대사회보험 정보연계센터 4대사회보험료 모의계산 (2026년 기준, 단수 처리 대조)
- 월별 건강보험료액의 상한과 하한에 관한 고시 (보건복지부고시 제2025-222호, 하한 20,160원)
- 국민연금공단 연금보험료 (기준소득월액 천원 미만 절사, 상·하한 적용기간)
- 국세청 근로소득 원천징수 방법 (간이세액표, 80·100·120% 선택)
기준일 2026-10-30: 이 날짜에 위 법령과 공식 자료를 직접 열어 계산식·요율·기준금액을 확인했습니다. 법령이 바뀌면 다시 검토해 갱신합니다. 계산 결과는 참고용이며 세무·법률 자문이 아닙니다.